

HSBC Türkiye
tarafından HSBC
3,9
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 3,9
- Fiyat
- Free
- İndir
- 500.00K
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
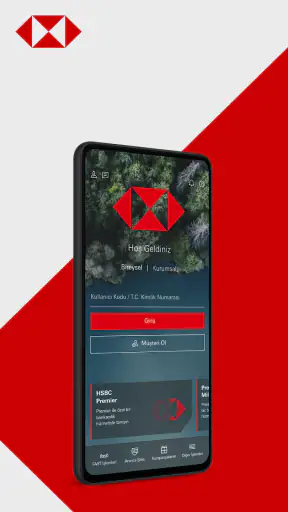
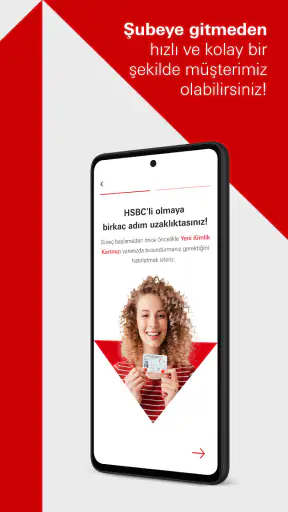
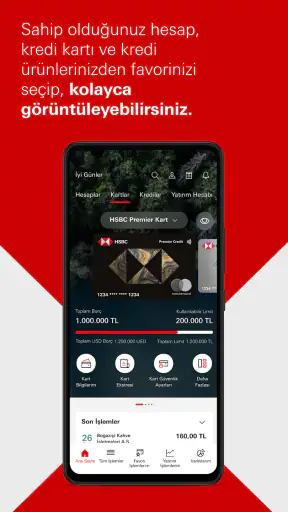
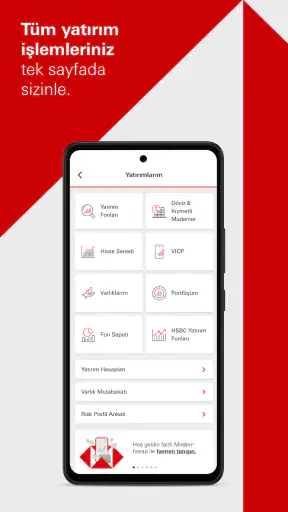
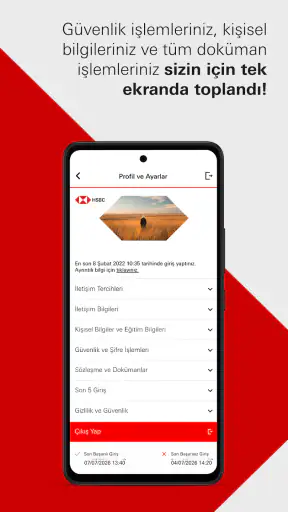
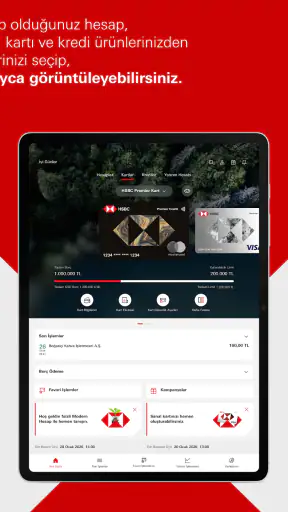
 Analiz eden: Getfullapps
HSBC Türkiye’yi değerlendirirken önce şu basit soruya bakıyorum: Bu uygulama, zaten HSBC müşterisi olan birinin günlük bankacılık işini gerçekten telefonda tamamlamasına yardımcı oluyor mu? Benim için yanıt çoğu sıradan işlemde evet; ancak uygulamanın kullanışlılığı, internet bağlantısının ve işlem sırasında gösterilen bilgilerin ne kadar güncel olduğuna bağlı. Bakiye kontrolü veya hesap hareketlerine göz atmakla para göndermek aynı risk düzeyinde değil. Bu ayrımı akılda tutmak, mobil bankacılığın hızından yararlanırken gereksiz endişeyi de azaltıyor.
HSBC Türkiye, HSBC’nin geliştirdiği, finans alanında yer alan ve ücretsiz sunulan bir mobil bankacılık uygulaması. Benim kullanımımda en belirgin tarafı, şubeye gitmeden hesap kontrolü, para transferi ve kartla ilgili temel işleri tek bir mobil akışta toplamaya çalışması oldu. Ücretsiz olması mevcut HSBC müşterilerinin denemesini kolaylaştırıyor; buna karşılık bankacılık uygulamalarında yalnızca menülerin düzenli olması yetmez. Bağlantının kararsız olduğu bir anda işlemin hangi aşamada kaldığını anlamak, güvenlik adımlarını tamamlamak ve hata sonrasında aynı işlemi güvenle tekrarlayabilmek de deneyimin önemli parçaları.
Bu nedenle uygulamayı değerlendirirken yalnızca ekranların açılmasına değil, işin başından sonuna nasıl ilerlediğine bakıyorum: Telefonu elime aldığımda hangi bilgiye ihtiyacım var, uygulamada hangi kontrolleri yapıyorum, başka bir kişi ya da kanal devreye giriyor mu ve en sonunda neyi doğruluyorum? HSBC Türkiye, mevcut müşterinin hesabına ulaşması için pratik bir yol sunuyor; ama işlemin sonucunu doğru okumak ve gerektiğinde farklı bir kanala geçmek hâlâ kullanıcının sorumluluğunda.
Bağlantı varken hızlı, bağlantı zayıfladığında daha temkinli
Bir bankacılık uygulamasında bağlantı, arka planda çalışan sıradan bir ayrıntı değildir. Bakiye görüntülemek, hesap hareketlerini yenilemek ya da transfer adımlarını tamamlamak için uygulamanın bankanın sistemleriyle iletişim kurması gerekir. HSBC Türkiye’yi kullanırken bu nedenle ekranın açılmasıyla işlemin gerçekten tamamlanmasını birbirinden ayırmak önemli. Uygulama içinde bir onay mesajı görmeden önce bağlantının kesilmesi, kullanıcıda “para gitti mi, gitmedi mi?” endişesi yaratabilir.
Ben böyle durumlarda aynı butona art arda dokunmak yerine önce hesap hareketlerini veya işlem geçmişini kontrol etmeyi tercih ederim. Özellikle para gönderme gibi geri dönüşü zor olabilecek işlemlerde bu küçük alışkanlık gereksiz tekrarları önleyebilir. En güvenli kullanım alışkanlığı, bağlantı kesildiğinde işlemi hemen yeniden başlatmak değil, önce durumunu doğrulamaktır. Bu, uygulamaya özgü bir özellikten çok, HSBC Türkiye gibi gerçek finansal işlem yapan bir uygulamada mutlaka edinilmesi gereken pratik bir davranış.
Evde veya iş yerinde istikrarlı bir ağ varken uygulamanın temel bankacılık akışları daha rahat hissediliyor. Buna karşın asansör, yer altı otoparkı, kalabalık ulaşım araçları ya da kapsamanın değiştiği bölgelerde uygulamayı açmakla işlemi bitirmek arasında fark oluşabilir. Sadece bakiyeye göz atmak için yapılan kısa bir kontrol bile güncel verinin yüklenmesini bekleyebilir. Bu yüzden acil ödeme yapmadan önce bağlantının yeterli olduğundan emin olmak, son saniyeye kalmaktan daha mantıklı.
Uygulama PEGI 3 yaş derecelendirmesine sahip. Bu, arayüzün çocuklara yönelik olduğu anlamına gelmiyor; gerçek kullanımda hesabın sahibi olmak, giriş bilgilerini korumak ve güvenlik adımlarını dikkatle tamamlamak yaş etiketinden çok daha önemli. Telefona erişimi olan bir yakının uygulamayı açabilmesi, bankacılık bilgilerini paylaşmanın güvenli olduğu anlamına gelmez. Ben cihaz kilidini ve uygulama oturumunu ayrı ayrı ciddiye alıyorum.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Yolda işlem yaparken dikkat edilmesi gerekenler
Mobil bankacılığın en güçlü tarafı, bilgisayar başına geçmeyi beklemeden işlem yapabilmek. Benim için bu, alışveriş sonrasında hesap hareketini kontrol etmek, beklenen bir ödemenin hesaba ulaşıp ulaşmadığına bakmak veya gün içinde yapılması gereken bir transferi ertelememek anlamına geliyor. HSBC Türkiye bu kullanım biçimine uygun bir araç gibi duruyor; fakat telefon ekranı küçük olduğu için işlem ayrıntılarını masaüstündeki kadar rahat incelemek her zaman mümkün değil.
Özellikle alıcı bilgileri, tutar ve açıklama gibi alanları aceleyle doldurmamak gerekiyor. Hareket halindeyken yazım hatası yapmak kolaylaşıyor. Ben önemli bir transferde son onay ekranını geçmeden önce tutarı ve alıcıyı baştan sona tekrar okuyorum. Bu, bağlantı sorunundan bağımsız bir kontrol gibi görünse de mobil kullanımda daha da değerli; çünkü küçük ekranda bir rakamı veya ismi gözden kaçırmak daha kolay.
İşe yarayan bir başka yöntem, transferi başlatmadan önce ne göndereceğimi ve kime göndereceğimi netleştirmek. Uygulama içinde karar vermeye çalışırken acele etmek yerine alıcı bilgisini ve tutarı önceden hazırlamak, son ekranda kontrol etmeye daha fazla dikkat ayırmamı sağlıyor. Bu alışkanlık özellikle sık tekrarlanan ödemelerde önem taşıyor: Geçen sefer kullandığım ayrıntıların bu sefer de doğru olduğunu varsaymak yerine her defasında alıcıyı ve tutarı yeniden kontrol ediyorum.
Telefonu ortak kullanılan bir cihaz gibi düşünmemek de önemli. Uygulamayı kişisel telefonda kullanmak, ekran kilidini açık bırakmamak ve giriş bilgilerini başkalarıyla paylaşmamak temel önlemler. Ücretsiz olması, güvenlik konusunda daha rahat davranılabileceği anlamına gelmiyor. Aksine bankacılık uygulamalarında kolay erişim ile hesabı koruma arasında dengeli davranmak gerekiyor. Ekran görüntüsünde hassas bilgi kalabileceğini de hesaba katıp, işlem ayrıntılarını gelişigüzel paylaşmamak iyi bir alışkanlık.
Mobil veri kullanırken de aynı temkin geçerli. Bankacılık işlemleri uzun süre açık kalan bir video ya da sosyal medya akışı gibi sürekli veri tüketen işler değil; ancak uygulamanın hangi ekranı ne zaman yenilediğini kullanıcı her zaman önceden bilemez. Bu nedenle sınırlı internet paketi kullanan birinin gereksiz yere aynı ekranı tekrar tekrar yenilememesi iyi olur. İşlem sırasında bağlantı zayıflarsa uygulamayı kapatıp açmadan önce ekrandaki son durumu okumak daha doğru bir yaklaşım.
Hata anında sakin kalmayı gerektiren akış
Bankacılık uygulamalarında en stresli an, bir işlemin hata vermesinden çok, işlemin gerçekleşip gerçekleşmediğinin belirsiz kalmasıdır. HSBC Türkiye’yi değerlendirirken bu noktayı özellikle önemli buluyorum. Ağ bağlantısı kesildiğinde, uygulama yanıt vermediğinde veya doğrulama adımı tamamlanmadığında kullanıcı doğal olarak aynı işlemi tekrar denemek istiyor. Fakat iki kez transfer yapma ya da aynı ödemeyi tekrarlama riski nedeniyle önce hesabı kontrol etmek gerekir.
Benim önerdiğim akış basit: önce birkaç saniye beklemek, ardından hesap hareketlerini veya ilgili işlem ekranını kontrol etmek, sonuç görünmüyorsa uygulamayı yeniden açıp tekrar bakmak. İşlem hâlâ belirsizse, aynı tutarı yeniden göndermek yerine bankanın destek kanallarından yardım almak daha güvenli. Bu yaklaşım biraz yavaş hissettirebilir, fakat finans uygulamalarında hızdan önce kesinlik gelir. Önemli olan uygulamadan çıkıp çıkmamak değil, yeni bir talep oluşturmadan önce ilk talebin durumunu anlamaktır.
Telefonun bağlantısı tamamen koptuğunda uygulamanın güncel bilgiyi göstermesini beklememek gerekir. Ekranda daha önce yüklenmiş bir bakiye veya eski bir hareket görünüyorsa bunu güncel sonuç gibi yorumlamak hatalı olabilir. Eski görünen bilgiyle yeni işlem kararı vermemek, özellikle gün içinde çok sayıda para girişi ve çıkışı olan kullanıcılar için kritik bir alışkanlık. Örneğin, beklenen bir ödeme görünmüyorsa eski listeyi tekrar tekrar açmak yerine bağlantı düzeldikten sonra yenilemek daha sağlıklı bir kontrol sağlar.
Uygulama güncel sürüm olarak 1.8.4 ile listeleniyor ve Android tarafında en az 8.0 sürümü gerekiyor. Eski bir Android telefona sahip olanların yükleme öncesinde cihaz uyumluluğunu kontrol etmesi yerinde olur. Telefon destekleniyor olsa bile işletim sistemini güncel tutmak, bankacılık uygulamalarında genel güvenlik ve kararlılık açısından mantıklı. Uygulama beklenmedik davranırsa, önce bağlantıyı ve cihazın durumunu kontrol etmek; ardından mağazadaki güncelleme bilgisini gözden geçirmek, sorunun nereden kaynaklandığını anlamaya yardımcı olabilir.
Bir başka pratik nokta da işlem öncesinde telefonun pilini ve bağlantısını kontrol etmek. Pilin bitmesine birkaç dakika kalmışken transfer başlatmak, ağın zayıf olduğu bir yerde uygulamayı kullanmak kadar riskli olabilir. İşlem yarıda kalırsa kullanıcı yine aynı belirsizlikle karşılaşır. Ben önemli bankacılık işlerini, telefonun şarjı yeterliyken ve bağlantının daha stabil olduğu bir ortamda yapmayı tercih ederim. Yalnızca kısa bir bakiye kontrolü için bu kadar hazırlık gerekmeyebilir; ancak para göndermek gibi dikkat isteyen bir adımda küçük bir ön kontrolün karşılığı var.
Veri kullanımını kontrol ederek daha rahat kullanmak
HSBC Türkiye’yi yalnızca evde Wi-Fi üzerinden kullanmak zorunda değilsiniz; mobil bankacılık fikrinin asıl avantajı telefondan erişim. Yine de veri tüketimi konusunda bilinçli olmak isteyenler, uygulamayı kısa ve amaçlı oturumlarla kullanabilir. Bakiye kontrolü için uygulamayı açıp ihtiyacınız olan ekrana bakmak, aynı sayfayı arka arkaya yenilemekten daha düzenli bir yöntem.
Benim için en verimli kullanım şekli, işlem öncesinde ne yapacağımı netleştirmek. Önce hangi hesaptan işlem yapılacağını belirlemek, sonra alıcı veya ödeme ayrıntılarını hazırlamak ve en son uygulamaya girerek işlemi tamamlamak gereksiz ekran geçişlerini azaltıyor. Bu yöntem hem mobil veriyi hem de zamanı daha iyi kullanıyor. Ayrıca bağlantı koparsa hangi adımda kaldığınızı hatırlamanız kolaylaşıyor. Yine de hazırlık yapmak, bilgileri aceleyle kopyalayıp kontrol etmeden göndermek anlamına gelmemeli; son doğrulama ekranında ayrıntıları yeniden okumak gerekir.
Kamuya açık Wi-Fi ağları konusunda da dikkatli olmak gerekir. Bankacılık uygulamasına yalnızca daha az mobil veri harcamak için güvenmediğiniz bir ağa bağlanarak girmek iyi bir tercih değil. Ben hassas işlemlerde kişisel mobil bağlantıyı veya güvendiğim bir ağı kullanmayı, işlemi hızlandırmaktan daha önemli görüyorum. Bu, uygulamanın belirli bir bağlantı türünü zorunlu kıldığı anlamına gelmez; tamamen kullanıcı tarafında alınabilecek bir güvenlik önlemi.
Veri bilincinin bir başka boyutu, uygulamayı gereksiz yere açık bırakmamak. Bankacılık uygulamalarında uzun süre ekranda kalmanın pratik bir faydası yok. İşiniz bittiğinde uygulamadan çıkmak, telefonu kilitlemek ve işlem bilgilerini başkalarının görebileceği şekilde ekranda bırakmamak daha doğru. Özellikle toplu taşımada veya kalabalık bir kafede bu küçük ayrıntılar önem kazanıyor. Telefonda bildirimleri başkalarının görebileceği biçimde bırakmamak da mahremiyet açısından düşünmeye değer; hassas işlemleri kalabalıkta tamamlamak yerine daha sakin bir anı beklemek çoğu zaman daha rahat.
Kimler için mantıklı, kimler başka bir yol düşünmeli?
HSBC Türkiye, HSBC müşterisi olup bankacılık işlemlerini çoğunlukla telefondan takip etmek isteyenler için mantıklı bir seçim. Hesap bakiyesine bakmak, hareketleri incelemek ve günlük finans işlerini mobil ortamda yürütmek isteyen kullanıcılar uygulamanın temel amacına doğrudan uyuyor. Bilgisayar kullanmayı sevmeyen veya bankaya gitmek için zaman ayırmak istemeyen biriyseniz, mobil erişim önemli bir kolaylık sağlayabilir. Gün içinde hesabını birkaç kez kontrol eden biri için de tek bir mobil noktadan erişim, her defasında bilgisayara dönme ihtiyacını azaltır.
Öte yandan banka müşterisi değilseniz, uygulamayı indirmenin tek başına size anlamlı bir deneyim sunmasını beklememek gerekir. Bu, farklı bankalardaki hesapları tek ekranda birleştirmeye odaklanan genel amaçlı bir bütçe takip uygulaması değil; HSBC’nin Türkiye’deki bankacılık deneyiminin mobil tarafı. Birden fazla bankayı karşılaştırmalı izlemek isteyenler için bağımsız finans takip çözümleri daha uygun olabilir. Böyle bir çözüm tercih edilirken de hesap bilgilerini paylaşma yaklaşımını ve hangi amaçla kullanılacağını dikkatle değerlendirmek gerekir.
Şubede yüz yüze yardım almayı tercih eden, karmaşık finansal konularda danışmanla konuşmadan işlem yapmak istemeyen veya telefonunda eski bir işletim sistemi kullanan kişiler için uygulama ideal olmayabilir. Aynı şekilde bağlantısı sık sık kesilen bölgelerde yaşayanlar da mobil bankacılığı tek erişim yolu olarak görmemeli. Böyle bir durumda uygulama günlük kontrol için yararlı olabilir, fakat kritik işlemler için alternatif iletişim ve bankacılık kanallarını hazırda tutmak daha güvenli. Ekranda gördüğünüz seçenekler ihtiyacınızı karşılamıyorsa, uygulamada aramaya devam etmek yerine bankanın diğer destek yollarına yönelmek de zaman kazandırabilir.
Uygulamanın ortalama puanı 3,9 ve yaklaşık 9,7 bin değerlendirmesi bulunuyor. Bu tablo, deneyimin herkes için aynı olmadığını düşündürüyor; ancak tek başına puan, sizin telefonunuzdaki bağlantı kalitesini veya kullanım alışkanlığınızı açıklamaz. Ben bu tür değerlendirmelere bakarken özellikle giriş, işlem onayı ve hata anındaki yorumların ortak noktalarını dikkate alırım. Bankacılık uygulamasında bir yıldız farkından daha önemli olan, sizin en sık yapacağınız işlemlerin sorunsuz ilerleyip ilerlemeyeceği. İhtiyacınız yalnızca ara sıra hesap kontrolüyse, başka kullanıcıların karmaşık işlem deneyimleri sizin günlük kullanımınızı birebir temsil etmeyebilir.
Günlük bir senaryoda kullanım deneyimi
Örneğin market alışverişinden sonra hesabınızdan beklediğinizden fazla para çıktığını düşünün. HSBC Türkiye’yi açıp hesabın hareketlerine bakmak, bilgisayar aramadan hızlı bir ilk kontrol yapmanızı sağlar. Ancak mağazanın içinde bağlantı zayıfsa veya işlem listesi yenilenmiyorsa gördüğünüz son bilgiye güvenmemelisiniz. Birkaç dakika sonra daha iyi bağlantıyla tekrar kontrol etmek, aynı harcamayı yanlış yorumlamaktan daha doğru olur. Hareketi bulduğunuzda tutarı ve işlem zamanını alışveriş fişinizle karşılaştırmak, yalnızca toplam bakiyeye bakmaktan daha açıklayıcı bir kontrol sunar.
Başka bir senaryoda, ay sonunda bir yakına para göndermeniz gerekiyor. Ben böyle bir durumda alıcı bilgilerini önce güvenilir bir yerde hazırlar, sonra uygulamaya girip alanları dikkatlice doldururum. Son onaydan önce tutarı tekrar kontrol eder, bağlantının güçlü olduğundan emin olurum. Uygulama hata verirse hemen ikinci kez göndermek yerine hareketleri incelerim. Bu küçük süreç, mobil bankacılığın hızını korurken hata riskini azaltıyor. Alıcıyla iletişim kurmanız gerekiyorsa, işlem tamamlandıktan sonra gönderimin durumunu doğrulamak da iki tarafın aynı bilgiyi konuşmasını sağlar.
Telefonunuzun interneti sınırlıysa, bu işlemleri aynı anda başka uygulamalarda yoğun veri tüketirken yapmamak da işe yarayabilir. Bankacılık işlemi için büyük bir veri miktarı gerektiğini varsaymıyorum; fakat bağlantının kararlılığı kullanım rahatlığını doğrudan etkiliyor. Bu nedenle veri tasarrufunu yalnızca megabayt hesabı olarak değil, işlemin yarıda kalmaması açısından da düşünmek gerekir. Hareket listesini kontrol ederken ekranda yenileme beklemek, işlem durumunu anlamaya yetecek kadar kısa bir bekleme payı bırakmayı da gerektirir.
Günlük kullanımda karşılaştırma ve karar
Geleneksel şube deneyimiyle karşılaştırıldığında uygulama daha hızlı ve pratik; fakat yüz yüze desteğin açıklayıcılığını sunmuyor. Telefon bankacılığı gibi destek kanalları, kullanıcıya bir kişiyle durumu anlatma olanağı verirken, uygulama rutin kontrolleri kendi başına yapmayı kolaylaştırıyor. Ben basit bir bakiye kontrolü için şubeye gitmeyi gereksiz bulurum; buna karşılık belirsiz veya hassas bir işlemde insan desteğine başvurmayı tercih edebilirim. Bu iki yol birbirinin yerine geçmek zorunda değil: uygulama günlük işleri üstlenirken, karmaşık bir konu için başka kanala geçmek daha doğru olabilir.
Diğer bankaların kendi mobil uygulamalarıyla karşılaştırıldığında HSBC Türkiye’nin anlamı, HSBC hesabı olan kullanıcıya o bankayla doğrudan işlem yapma yolu sunması. Genel amaçlı finans takip uygulamalarıyla karşılaştırıldığında ise HSBC hesabına odaklanması avantaj, farklı bankaları tek yerde izlemek isteyenler için sınırlama. Birden fazla banka kullanan biri, genel görünüm için ayrı bir takip aracı ve bankacılık işlemi için HSBC Türkiye’yi birlikte değerlendirebilir; ancak iki uygulama kullanmak bilgiyi iki yerde kontrol etmeyi gerektirir. Ben işlem yapacağım hesabın kendi bankacılık kanalını kullanmayı, sırf her şeyi tek ekranda görmek uğruna işlem adımını başka bir araca taşımaktan daha anlaşılır buluyorum.
Uygulama 500 binden fazla yüklemeye ulaşmış; bu, onu kullanan bir topluluk olduğunu gösterse de sizin telefonunuzda sorunsuz çalışacağının garantisi değil. Benim için karar ölçütü daha kişisel: HSBC müşterisi miyim, sık yaptığım işler telefonda kolayca yürütülebiliyor mu ve bu işleri yaparken bağlantım yeterince kararlı mı? Bu sorulara olumlu yanıt veriyorsanız uygulamayı günlük rutine eklemek anlamlı. Birden fazla bankayı tek yerde yönetmek, yüz yüze yönlendirme almak veya bağlantısız ortamda işlem yapmak önceliğinizse farklı bir yol daha uygun olabilir.
HSBC Türkiye’nin konumu ve benim kararım
HSBC Türkiye’nin güçlü yanı, HSBC müşterisinin günlük bankacılık işlerini mobil cihazına taşıması. Buna rağmen benim için asıl ölçüt, uygulamanın bağlantı iyi olduğunda ne kadar hızlı açıldığı değil; bağlantı kötüleştiğinde kullanıcının nasıl davranması gerektiğini ne kadar açık hissettirdiği. Günlük bakiye kontrolüyle dikkatli yapılması gereken bir transferi aynı rahatlık seviyesinde görmemek, uygulamadan daha doğru yararlanmamı sağlıyor.
Uygulamanın ücretsiz olması ve 500 binden fazla yüklemeye ulaşması, belirli bir kullanıcı kitlesi tarafından tercih edildiğini gösteriyor. Ancak bu iki bilgi, kullanım kararını tek başına vermek için yeterli değil. Ben uygulamayı daha çok HSBC müşterisinin mevcut bankacılık ilişkisini telefondan sürdürmesine yarayan bir kanal olarak görüyorum. İlk kez kullanacak biri için en mantıklı yaklaşım, önce basit bir hesap kontrolüyle uygulamanın kendi cihazında nasıl çalıştığını görmek; önemli bir transferi ise aceleye getirmemek.
Son kararım olumlu, fakat koşullu. HSBC Türkiye, güvenilir bir bağlantı ve dikkatli işlem alışkanlığıyla günlük bankacılık için kullanışlı bir yardımcı. Uygulamayı kullanırken bağlantı kesintilerinde işlemi tekrarlamamak, güncel olmayan ekranı gerçek zamanlı bilgi sanmamak ve önemli işlemleri aceleye getirmemek gerekiyor. Bu kurallara uyduğunuzda mobil bankacılığın rahatlığını alırsınız; bağlantıyı ve işlem durumunu kontrol etmeden yalnızca hızına güvenmek ise uygulamanın en güçlü tarafını kolayca riskli bir deneyime dönüştürebilir.
Artıları
- Mobil bankacılık işlemleri hızlı ve pratik şekilde yapılabiliyor.
- Biyometrik giriş desteği güvenli ve kolay erişim sağlıyor.
- Fatura ve düzenli ödeme talimatları uygulamadan yönetilebiliyor.
- Kredi kartı harcamaları ve ekstreler ayrıntılı görüntülenebiliyor.
- Döviz ve yatırım işlemleri için kullanışlı finansal araçlar sunuyor.
Eksileri
- Bazı işlemlerde ek güvenlik doğrulaması süreci uzatabiliyor.
- Uygulama zaman zaman güncelleme sonrası yavaş çalışabiliyor.
- Yeni kullanıcıların menü yapısına alışması biraz zaman alabiliyor.
- Bazı bankacılık işlemleri için müşteri hizmetleriyle iletişim gerekebiliyor.
- Bildirim ayarları yoğun kullanıcılarda gereğinden fazla uyarı oluşturabiliyor.
HSBC Türkiye hakkında sıkça sorulan sorular
HSBC Türkiye mobil uygulaması nedir ve hangi işlemler yapılabilir?
HSBC Türkiye mobil uygulaması, HSBC müşterilerinin bankacılık işlemlerini telefon veya tablet üzerinden gerçekleştirmesine yardımcı olan resmi mobil bankacılık aracıdır. Uygulama üzerinden hesap ve kredi kartı bakiyesi görüntüleme, para transferi, fatura ödeme, kredi kartı işlemleri, döviz işlemleri ve bazı başvuru süreçleri yapılabilir. Kullanılabilen özellikler müşteri türüne, hesap durumuna ve HSBC’nin güncel hizmet kapsamına göre değişebilir.
HSBC Türkiye uygulamasını kullanmak için HSBC müşterisi olmak gerekir mi?
Uygulamanın temel mobil bankacılık özelliklerinden yararlanabilmek için genellikle HSBC Türkiye’de aktif bir müşteri kaydınızın ve internet veya mobil bankacılık erişiminizin bulunması gerekir. Bazı bilgiler, ürün tanıtımları ya da müşteri olma başvuruları giriş yapmadan görüntülenebilir. Ancak hesap yönetimi, para gönderme ve kart işlemleri gibi kişisel hizmetler için kimlik doğrulaması ve bankada tanımlı bir müşteri hesabı gereklidir.
HSBC Türkiye mobil uygulaması güvenli mi?
HSBC Türkiye uygulaması, bankacılık işlemlerinde kimlik doğrulama, şifre ve cihaz güvenliği gibi standart güvenlik yöntemlerini kullanır. Buna rağmen güvenlik yalnızca uygulamaya bağlı değildir; uygulamanın resmi mağazalardan indirilmesi, telefonun güncel tutulması ve giriş bilgilerinin kimseyle paylaşılmaması önemlidir. Banka çalışanları dahil hiç kimseye tek kullanımlık şifrelerinizi vermemelisiniz. Şüpheli bildirim veya işlem fark ederseniz bankayla hemen iletişime geçin.
Uygulamayı indirmek veya kullanmak ücretli midir?
HSBC Türkiye mobil uygulamasını resmi Google Play Store veya Apple App Store üzerinden indirmek genellikle ücretsizdir. Ancak uygulama içinden gerçekleştirilen bazı bankacılık işlemleri, para transferleri, döviz alım satımı veya kullanılan ürünlere bağlı hizmetler bankanın güncel ücret ve komisyon tarifesine tabi olabilir. Ayrıca mobil veri kullanımı operatörünüz tarafından ücretlendirilebilir. İşlem onayından önce gösterilen ücretleri ve HSBC’nin resmi tarifesini kontrol etmeniz önerilir.
HSBC Türkiye uygulamasında giriş yapamıyor veya işlem gerçekleştiremiyorsam ne yapmalıyım?
Öncelikle internet bağlantınızı, uygulamanın güncel olup olmadığını ve giriş bilgilerinizin doğru yazıldığını kontrol edin. Telefonunuzun tarih ve saat ayarları da doğrulama süreçlerini etkileyebilir. Sorun devam ederse uygulamayı kapatıp yeniden açmayı veya cihazı yeniden başlatmayı deneyebilirsiniz. Şifrenizi art arda yanlış girmek hesabınızın geçici olarak kilitlenmesine yol açabilir. Hesap, cihaz veya işlem kaynaklı sorunlarda HSBC Türkiye’nin resmi müşteri hizmetleri kanallarından destek alın.

HSBC Türkiye
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan hsbceposta@hsbc.com.tr üzerinden iletişime geçin, http://www.hsbc.com.tr adresini ziyaret edin veya https://www.hsbc.com.tr/en/hsbc/privacy-statement sayfasını inceleyin.










